Türkiye’de bugün vatandaşın en büyük sorunlarından biri artık yalnızca hayat pahalılığı değil, nakit paraya ulaşabilmek.
Faiz oranları, kredi politikaları, bankaların ağırlaşan şartları, kredi kartlarına yüklenen borçlar ve sürekli artan yaşam maliyetleri derken piyasadaki nakit akışı giderek daralıyor. Vatandaşın cebinden alınabilecek yeni bir şey neredeyse kalmadı.
Bir tarafta geçimini sağlamaya çalışan milyonlar, diğer tarafta ev veya otomobil sahibi olmak için yıllarca birikim yapmak zorunda kalan insanlar var.
Tam da bu noktada son yılların hızla büyüyen sektörlerinden biri karşımıza çıkıyor:
Tasarruf finansman şirketleri.
Bankadan yüksek faizle kredi kullanmak istemeyen vatandaş için sistem ilk bakışta oldukça cazip görünüyor. Belirli bir organizasyon ücreti ödeyerek faizsiz finansman sistemine dahil oluyor, ardından belirlenen model doğrultusunda ev, otomobil veya finansman ihtiyacına ulaşmayı hedefliyorsunuz.
Buraya kadar her şey güzel.
Fakat benim asıl merak ettiğim konu başka.
Bu sistem gerçekten sonsuza kadar böyle devam edebilir mi?
Bir vatandaşın 1 milyon liralık finansmana ihtiyacı olduğunu düşünelim.
Bankacılık sistemi üzerinden kredi kullanıldığında faiz ve diğer maliyetlerle karşılaşırken, tasarruf finansman modelinde sistemin en dikkat çekici tarafı organizasyon ücretinin görece sınırlı kalması ve faiz bulunmaması.
Örneğin 1 milyon liralık bir finansman için 75 bin lira civarında bir organizasyon bedeli ödendiğini varsayalım.
Vatandaş açısından bakıldığında soru oldukça basit:
“Bankaya neden çok daha yüksek bir finansman maliyeti ödeyeyim?”
Haklı bir soru.
Fakat madalyonun diğer yüzüne de bakmamız gerekiyor.
Enflasyon yükselirken bu kadar ucuz finansman nasıl mümkün oluyor?
Son beş yılda Türkiye’de fiyatların nasıl değiştiğini hepimiz yaşayarak gördük.
Dün 500 bin liraya alınabilen bir otomobil bugün aynı fiyat seviyesinde değil. Konut fiyatlarında ise değişim çok daha çarpıcı.
Dolayısıyla benim kafama takılan temel mesele şu:
Paranın değerinin bu kadar hızlı değiştiği bir ekonomide, tasarruf finansman şirketleri bu sistemi uzun vadede nasıl sürdürüyor?
Çünkü tasarruf finansman modeli klasik anlamda bir banka kredisi değil.
Sistemin devam edebilmesi için sisteme para yatıran, ödeme yapan ve sırasını bekleyen geniş bir katılımcı havuzunun bulunması gerekiyor.
İşte kritik nokta da burada başlıyor.
Yeni katılımcı sayısı azalırsa ne olacak?
Her ekonomik sistemin stres testi, işler yolundayken değil, işler tersine döndüğünde yapılır.
Tasarruf finansman sistemleri açısından da bence sorulması gereken soru şu:
Yeni katılımcı sayısının ciddi biçimde düştüğü bir dönemde sistem nasıl davranacak?
Bugün sisteme yoğun talep olabilir.
Peki yarın?
Ekonomik daralma yaşanırsa, insanların ödeme gücü düşerse, mevcut katılımcıların bir bölümü sistemden çıkmak isterse ve yeni girişler yavaşlarsa ne olacak?
Teslimatlar aynı hızda devam edebilecek mi?
Bekleme süreleri değişecek mi?
Organizasyon ücretleri yükselecek mi?
Yoksa şirketler yeni finansman modelleri geliştirmek zorunda mı kalacak?
Bence vatandaşın asıl araştırması gereken nokta tam olarak burası.
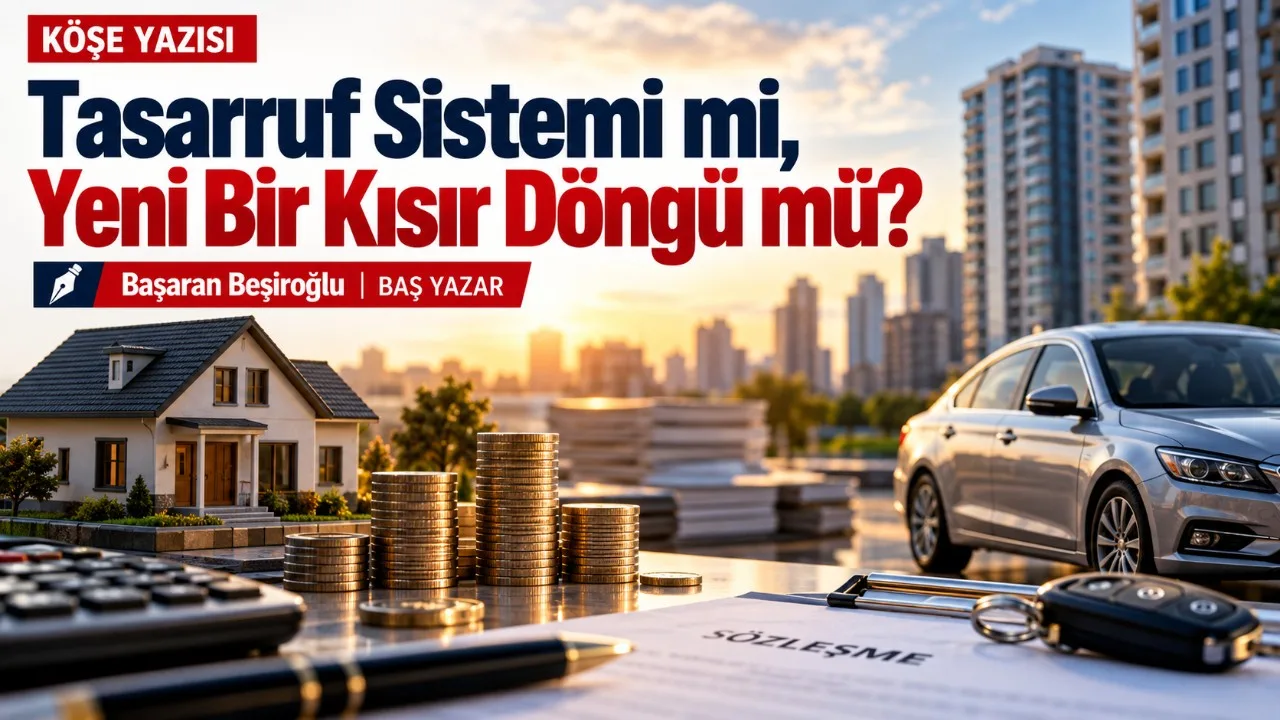
Görsel açıklaması girin...
Ucuz olan her zaman risksiz değildir
Yanlış anlaşılmasın.
Burada tasarruf finansman sistemlerinin kötü olduğunu söylemiyorum.
Aksine bankacılık sistemindeki yüksek finansman maliyetleri karşısında vatandaş için önemli bir alternatif oluşturdukları açık.
Fakat “faizsiz” kelimesi ile “risksiz” kelimesini birbirine karıştırmamak gerekiyor.
Bir sistemin maliyetinin düşük olması, o sistemde hiçbir risk bulunmadığı anlamına gelmez.
Vatandaş sözleşme imzalarken yalnızca aylık taksidine bakmamalı.
Teslimat şartlarını, organizasyon ücretinin iade koşullarını, sistemden erken ayrılması durumunda parasını ne zaman alabileceğini, şirketin finansal yapısını ve özellikle sözleşmedeki yükümlülüklerini ayrıntılı biçimde incelemeli.
Çünkü bugün kolay görünen bir ödeme, birkaç yıl sonra aynı derecede kolay olmayabilir.
Asıl soru: Para nereden geliyor?
Finans dünyasında benim çok önemsediğim basit bir soru vardır:
Para nereden geliyor?
Bir sistem size piyasanın çok altında bir finansman maliyeti sunuyorsa mekanizmasını anlamak gerekir.
Kim ödüyor?
Para hangi havuzdan geliyor?
Finansman nasıl oluşturuluyor?
Yeni katılımcılar azalırsa sistem nasıl devam ediyor?
Enflasyon karşısında havuzdaki para nasıl korunuyor?
Teslimatlar arttığında likidite nasıl yönetiliyor?
Bunları sormak sisteme karşı çıkmak değildir.
Tam tersine, parasını teslim eden vatandaşın en doğal hakkıdır.
Tasarruf şirketlerinin gerçek sınavı henüz başlamamış olabilir
Bugün sektör büyüyor.
Reklamlar artıyor, şubeler çoğalıyor ve vatandaşın ilgisi giderek yükseliyor.
Bunun önemli bir nedeni de insanların artık klasik banka kredilerine ulaşmakta zorlanması.
Ancak büyüyen her finansal sistem bir gün kendi sınavıyla karşılaşır.
Tasarruf finansman sektörünün sınavı da bana göre büyümenin yavaşladığı gün başlayacak.
Yeni müşteri girişinin azaldığı, mevcut müşterilerin ödeme güçlüğü yaşamaya başladığı ve finansman taleplerinin arttığı bir dönemde sistemin göstereceği performans, sektörün gerçek dayanıklılığını ortaya koyacaktır.
Çünkü mesele bugün kaç kişinin sisteme girdiği değildir.
Asıl mesele, yarın daha az insan sisteme girdiğinde mevcut katılımcıların haklarının nasıl korunacağıdır.
Ev sahibi olmak hayal, finansmana ulaşmak lüks olmamalı
Bugün ortalama gelirle çalışan bir insanın ev sahibi olması giderek zorlaşıyor.
Otomobil bile artık birçok aile için yıllarca ödeme yapılması gereken ciddi bir yatırıma dönüşmüş durumda.
Dolayısıyla insanlar doğal olarak daha düşük maliyetli yollar arıyor.
Tasarruf finansman sistemlerinin gördüğü yoğun ilginin temelinde de bence bu ekonomik gerçek yatıyor.
Fakat vatandaşın çaresizliği hiçbir finansman modelinin en büyük sermayesi haline gelmemeli.
Rekabet olmalı.
Alternatif finansman modelleri olmalı.
Faizsiz seçenekler de olmalı.
Ama bunların yanında şeffaflık, denetim ve güçlü tüketici koruması da olmak zorunda.
Çünkü sistemin merkezinde şirketler değil, yıllarca çalışarak biriktirdiği parasını teslim eden insanlar bulunuyor.
Ve bugün benim cevabını en çok merak ettiğim soru hâlâ aynı:
Tasarruf finansman şirketleri büyümeye devam ederken sistem işliyor. Peki büyüme durduğunda ne olacak?
Belki de sektörün geleceğini belirleyecek asıl soru budur.
Size en iyi deneyimi sunmak için sitemizde çerezler kullanıyoruz. Sitemizi kullanmaya devam ederek çerez kullanımını kabul etmiş olursunuz. Detaylı bilgi
Çerez Tercihleri
Oturum yönetimi gibi temel işlevler için gereklidir, devre dışı bırakılamaz.
Site kullanımını analiz ederek performansı iyileştirmemize yardımcı olur.


Yorum yapabilmek için üye girişi yapmalısınız.